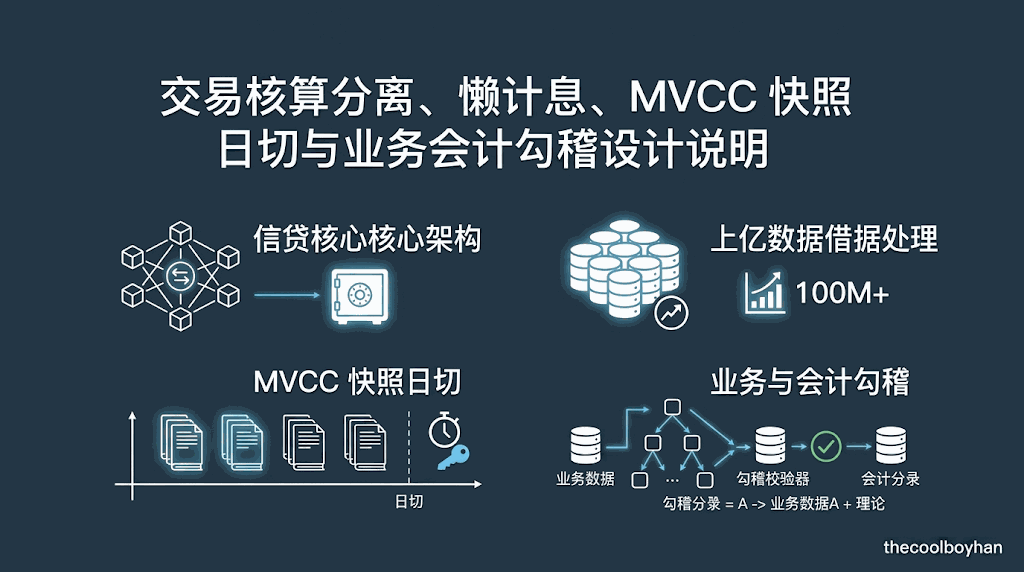
信贷核心:交易核算分离、懒计息、MVCC 快照日切与业务会计勾稽设计说明
文档说明:本文档为亿级借据信贷核心架构设计文档,参考蚂蚁信贷(花呗 / 网商贷)公开架构范式(SOFAStack 金融分布式白皮书、OceanBase 金融日切实践),融合跨零点结清、事件驱动计息、业务 / 会计双口径等场景,用于信贷核心方案设计评审。 重要声明:文档描述为公开架构范式,非蚂蚁内部生产源码与私有工程细节;生产落地需要补充巡检、幂等、熔断、限流、异常兜底机制。
第一部分 信贷核心:计息、日切、交易核算分离、懒计息 + MVCC 快照
1.1 设计总览:交易核算分离思想
核心定义
交易核算分离:将面向客户的在线交易业务链路,和面向财务、监管的会计核算链路做彻底解耦。
- 在线交易链路(业务域):负责放款、还款、结清、查询、逾期、核销等业务事件;计算面向客户的业务口径本金、应付利息,用于客户资金结算、账单展示。业务流水是整个系统唯一事实真值,不可篡改。
- 会计核算链路(会计域):后台批量任务,只读业务库快照,禁止写入业务借据主表;基于会计准则,计算会计口径资产余额、会计应计利息,生成会计分录,用于资产负债表、监管报送。
核心原则:
- 业务域只修改业务借据、业务流水;会计域绝不改写业务借据的本金、业务应付利息字段。
- 业务口径(客户欠多少钱) ≠ 会计口径(银行账面资产价值),两套口径同源、独立演化,依靠每日勾稽对账校验,不互相覆盖。
- 会计计提的结果写入独立会计存储(会计分录表、资产台账),与业务库隔离。
为什么采用交易核算分离
- 7×24 小时不间断交易,不能为了会计日切冻结交易窗口,保证用户无感;
- 故障域隔离:会计批任务即使出现 bug,只会影响财务报表,不会直接污染面向客户的应收,避免资损与客诉;
- 性能隔离:后台批量计提压力不会传导至在线交易链路;
- 满足监管审计:业务事实与会计估计分开,可追溯、可复现。
1.2 业务侧:事件驱动懒计息模型
针对海量借据场景痛点:如果每日全量遍历所有借据更新业务利息,会产生海量数据库写请求,在线库 IO 压力爆炸。因此业务侧采用懒计息(事件驱动计息)。
核心思路
无事不写库,有事才补齐落库;查询动态增量计算展示。 借据持久化存储关键字段:
lastAccrueTime:上次计息落库时点(事件触发计息截止时间)businessAccruedInterest:截至 lastAccrueTime,持久化的业务应付利息
分支 1:单纯查询场景(仅页面查看欠款,无资金变更)
| |
特点:增量利息仅内存临时计算,不写入数据库,不更新 lastAccrueTime。减少无效写库。
分支 2:发生业务事件(放款、还款、结清、逾期、转不良、核销、减免等资金 / 状态事件)
事件触发时,在线引擎强制执行:
- 补齐从
lastAccrueTime到事件发生业务时间的增量利息; - 更新借据:
businessAccruedInterest = businessAccruedInterest + 增量利息;更新lastAccrueTime为本事件业务时间; - 执行事件逻辑(扣减本金、资金扣款、状态变更);
- 生成不可篡改业务流水(业务真值)。
关键点:业务侧不需要后台每日批量更新所有借据利息;仅当发生资金 / 状态事件,才持久化对齐计息时点。
兜底机制:配套低优先级后台巡检任务,抽样校验借据计息状态,防止消息丢失、程序 bug 导致
lastAccrueTime停滞,不做全量每日扫表。
1.3 会计侧:MVCC 一致性快照日切计提
核心问题
会计日切批量计提,如果直接实时查询业务库,批任务执行的数小时内,业务持续发生还款、结清,会出现:一部分借据是昨日状态,一部分混入 0 点之后新交易,会计视图时间切片混乱,借贷不平,审计不可复现。
解决方案:MVCC 时点快照
在会计日切点(例如 24:00)选定一个全局统一时间戳TS,生成一致性快照视图。
- 会计批任务所有查询都带上该 TS,仅读取 <= TS 的历史版本数据;
- 快照视图是静态、冻结在昨日 24 点的业务镜像;不会阻塞在线业务,业务库继续写入新版本(0 点后的还款、结清会生成新 MVCC 版本,快照看不到);
- 会计批只读,不写业务库;只在快照视图中筛选表内有效、未结清、未出表、未核销的借据子集,过滤结清、归档、资产出表借据,减少计算量。
会计计提逻辑:
- 读取快照内每一笔有效借据,计算截至 TS 时点的会计口径累计应计利息、贷款资产账面余额;
- 写入独立会计资产台账、会计分录表;
- 当日会计利息收入 = 本次快照累计会计应计利息 − 上一会计日快照累计会计应计利息(相邻快照轧差得到当日利息收入,不是只计算当日新增利息)
- 每个会计日,选取新的日切 TS,独立执行一轮计提。
MVCC 快照三大价值:
- 全局一致视图:同一批日切,所有分片看到同一个昨日时点世界,保证会计借贷平衡;
- 无锁读,不阻塞在线交易,用户跨零点操作无感;
- 审计可复现:后续核查时,可以重跑该 TS 快照,还原当时资产全貌。
1.3.1 大规模 MVCC 快照读取的性能保障
海量借据场景下,直接一次性全表扫描快照会产生巨大 IO 压力,生产环境不会裸跑全表快照查询,采用组合优化策略:
- 资产预过滤:会计计提仅读取表内有效资产,过滤结清、核销、资产出表借据,减少待处理数据集;归档借据迁移至归档库,不在主库参与日切。
- 资源硬隔离:OceanBase 配置独立批处理资源组,快照读任务占用独立 CPU/IO 配额,与在线 TP 交易隔离,避免快照查询影响用户还款、查询。快照读为无锁读,不会阻塞在线写入。
- 分片分布式 + 限速:借据按哈希分片,日切任务拆分为分片子任务,设置全局并发上限、分片流速控制,削峰;支持分片断点续跑,失败仅重跑对应分片。
- 覆盖索引:建立会计计提专用覆盖索引,仅读取计息必要字段,避免回表,降低 IO 开销。
- 版本 GC 窗口管控:配置 MVCC 版本保留窗口,保证日切快照 TS 对应的历史版本不会被垃圾回收;同时控制窗口大小,平衡存储成本。
- 进阶流批一体增强:采用流引擎消费业务流水预维护资产中间状态,日切快照仅做时点基准校验修正,降低全量重算压力;快照仍然作为最终一致性基准,兜底流计算漂移。
约束:快照读会消耗存储 IO,需要监控任务耗时、节点 IO 水位,设置熔断;保留历史版本会带来额外存储开销,需要做容量规划。
1.4 跨零点结清场景完整示例(贯穿懒计息 + MVCC 快照)
场景:借据基础数据
lastAccrueTime = 2026-10-07 24:00businessAccruedInterest = 50元(截止 7 日 24 点业务应付利息)
- 2026-10-07 24:00:会计日切点,选定 TS=2026-10-07 24:00,生成 MVCC 快照;会计批任务启动,读取该快照,批量计提 7 日会计口径资产与应计利息。业务库继续接收新交易。
- 00:10(10-08)用户发起结清事件(在线业务事件)
- 在线引擎补齐增量利息:2026-10-07 24:00 ~ 2026-10-08 00:10,增量利息 0.4 元
- 总应付利息 = 50 + 0.4 = 50.4 元
- 更新借据:
businessAccruedInterest=50.4,lastAccrueTime=2026-10-08 00:10 - 执行扣款,生成结清业务流水;该笔事件属于 10-08 会计日,7 日的 MVCC 快照看不到这笔结清事件。
- 7 日会计计提任务跑完,生成 7 日会计分录,写入会计独立存储,不修改业务借据。
- 10-08 日切点,生成新 TS 快照,这笔结清事件会被纳入 8 日快照,参与 8 日会计核算。
重点:会计 7 日计提基于旧快照,不会拿旧快照计算结果回写业务库,不会覆盖刚刚结清更新后的业务利息,避免数据错乱。
1.5 架构约束与禁区
- ❌ 禁止会计批任务写业务借据主表、业务流水;会计只能写独立会计分录 / 资产台账;
- ❌ 不能用会计计提结果直接覆盖业务应付利息;业务应付利息只能由在线业务事件修改;
- ✅ 业务流水是唯一真值,任何调账、差异处理,不修改业务流水;口径差异只在会计侧新增调整分录;
- ✅ 只要资产在表内,会计侧必须每日计提,不能采用懒计息;业务侧懒计息仅用于面向客户结算;
- ✅ 快照读需要资源隔离,单独资源组,防止快照读抢占在线交易 CPU/IO。
第二部分 业务 - 会计勾稽关系校验
2.1 勾稽的核心目标与前提
勾稽不是要求业务与会计数值完全相等,核心目标:区分正常口径差异和程序异常故障,捕获资损风险,满足审计监管。 前提:
- 业务流水为唯一事实源,不可篡改;
- 存量余额勾稽,业务快照与会计计提必须绑定同一个日切 TS;
- 前置校验:先做业务内部自轧差校验,业务自身不平,直接阻断对账流程。
2.2 区分两类差异
- 正常口径差异(允许存在,无需修改业务数据) 来源:会计准则、资产减值准备、息费减免、资产转让、助贷分润、资产出表。 处理:差异记入差异台账,会计侧新增调整分录找平。
- 异常故障差异(程序 bug,需人工排查) 来源:事件漏触发、计息逻辑错误、快照筛选条件错误、业务流水丢失、重复计提、状态过滤错误(已结清借据进入会计计提集合)。 处理:告警,人工定位根因修复,不修改业务流水,不向用户二次收费。
2.3 勾稽校验两大维度
维度 1:时点存量勾稽(日切快照 TS 时点)
作用:校验同一时点,业务资产快照汇总余额与会计账面资产余额,识别资产层面整体性问题。
- 业务侧:在 TS 快照下,汇总全部表内借据
- 业务本金余额(TS 时点)
- 业务累计应付利息(TS 时点)
- 会计侧:本次快照计提产出
- 会计贷款资产本金账面余额
- 会计累计应计利息
核对项:
- 业务快照期末本金余额 VS 会计贷款本金账面余额
- 业务快照累计应付利息 VS 会计累计应计利息
天然差异:会计包含资产减值准备,业务借据无减值字段,二者允许存在可解释差异。
维度 2:期间发生额勾稽(会计日区间,最核心校验)
统计昨日整个会计日区间内业务流水汇总,对比会计当日计提轧差结果。
业务侧:汇总昨日会计日全部业务流水,按类型汇总:
- 当日放款本金总额
- 当日本金收回总额(部分还本 + 结清归还本金)
- 当日业务息费收入总额(客户实际支付利息、罚息,来自流水)
- 当日减免息费总额
- 当日核销本金、核销利息总额:会计侧:
当日会计利息收入 = 当日快照累计会计应计利息 − 上一会计日快照累计会计应计利息
当日本金变动 = 当日快照资产本金余额 − 上一日快照资产本金余额
核对项:
- 业务当日放款本金总额 VS 会计新增贷款资产
- 业务当日本金收回总额 VS 会计资产本金减少额(还本、结清、转让、核销)
- 业务当日实际收到息费总额 VS 会计当日利息收入
2.4 勾稽计算公式与校验项清单
业务内部自洽校验(前置关卡,优先执行)
- 本金恒等式
| |
- 业务利息自洽恒等式
| |
会计内部自校验
会计分录借贷平衡校验:所有会计分录,借方总额 = 贷方总额;会计台账轧差平衡。
跨域勾稽清单
| 类别 | 勾稽项目 | 说明 |
| ———- | ——————————————————- | ——————– |
| 本金存量 | 业务快照期末本金 VS 会计账面贷款本金 | 时点资产核对 |
| 利息存量 | 业务快照累计应付利息 VS 会计累计应计利息 | 时点应收核对 |
| 本金发生额 | 业务放款 / 收回本金汇总 VS 会计资产本金增减 | 期间本金变动核对 |
| 利息发生额 | 业务流水实际息费收入 VS 会计轧差利息收入 | 利息收入核心校验 |
| 资产出表 | 业务当日核销 / 转让资产汇总 VS 会计资产终止确认分录汇总 | 校验资产出表是否同步 |
2.5 勾稽执行流水线
- 业务侧:执行业务内部轧差自校验;校验失败,阻断对账,告警排查;
- 会计侧:完成分片计提,生成会计分录与资产台账;执行会计借贷平衡自校验;
- 取同一日切 TS,分别提取业务快照汇总指标、会计汇总指标;
- 计算差异:
差异 = 业务汇总值 − 会计汇总值; - 差异判定:
- 差异在阈值内,且有合理解释:写入差异台账,会计新增调整分录闭环;
- 差异超阈值,无法解释:触发告警,人工介入排查根因;
- 归档:保存对账报告、差异台账、快照版本,供审计、监管查阅。
2.6 海量借据场景的对账策略
亿级借据,不做全量明细逐笔对账(成本爆炸),采用分层策略:
- 总量勾稽(主校验):按分片、按产品维度做总量汇总核对,快速捕获全局异常;
- 抽样明细校验:随机抽样一部分借据,逐笔对比同一 TS 快照下业务与会计明细;
- 重点借据强制明细核对:大额借据、核销、资产转让、跨零点结清、息费减免的借据,强制逐笔明细对账。
2.7 常见勾稽差异来源与处理方式
- 资产减值:会计计提减值准备,业务无减值字段;属于正常口径差异,会计调整分录;
- 息费减免:业务减免,客户无需支付;会计按准则确认减值;正常差异;
- 资产转让 / 出表:业务标记资产转出,会计终止确认资产;存在口径差异;
- 漏事件(异常):业务事件丢失,业务利息未补齐;属于故障,人工修复业务事件;
- 快照筛选错误(异常):结清借据仍然进入会计计提集合;属于故障,修复会计筛选条件。
附录:核心字段定义
业务借据表(业务域)
| 字段 | 说明 |
| ———————– | ———————————————- |
| loan_id | 借据唯一 ID |
| principal_balance | 当前业务本金余额 |
| lastAccrueTime | 上次计息落库时点(事件触发) |
| businessAccruedInterest | 截至 lastAccrueTime,持久化业务应付利息 |
| status | 借据状态:正常 / 逾期 / 核销 / 已结清 / 已出表 |
| create_time | 放款时间 |
会计资产台账(会计域,独立存储)
| 字段 | 说明 |
| ————————— | ———————— |
| loan_id | 关联借据 ID |
| snapshot_ts | 对应日切快照时间戳 |
| accounting_principal | 会计口径贷款本金账面余额 |
| accounting_accrued_interest | 会计口径累计应计利息 |
| allowance_for_impairment | 资产减值准备 |
业务流水表(真值源,不可篡改)
| 字段 | 说明 |
| ————- | ——————————————– |
| flow_id | 流水唯一编号 |
| loan_id | 借据 ID |
| business_time | 业务发生时间(归属会计日) |
| flow_type | 流水类型:放款、还本、结清、罚息、减免、核销 |
| principal_amt | 本流水本金金额 |
| interest_amt | 本流水利息金额 |
差异台账表
| 字段 | 说明 |
| ————— | —————————————- |
| reconcile_date | 对账会计日 |
| item_type | 勾稽项:本金存量 / 利息存量 / 利息发生额 |
| biz_total | 业务汇总值 |
| acc_total | 会计汇总值 |
| diff_amt | 差异金额 |
| diff_type | 差异类型:正常口径差异 / 异常故障 |
| explain | 差异说明 |
| adjust_entry_id | 会计调整分录 ID(如有) |